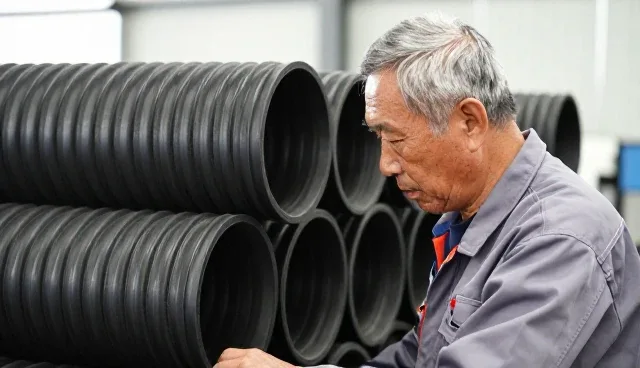
在产品销售过程中,运输成本往往成为影响整体利润的重要因素之一。尤其对于以重工业产品为主的制造企业而言,如河北神舟钢管制造有限公司,其产品体积大、重量重,运输过程中的成本不仅包括物流费用,还包括装卸、仓储及运输途中的损耗。因此,如何在销售流程中有效控制和优化运输成本,是提升企业市场竞争力的关键环节。
运输成本的高低直接决定了产品的最终售价和利润空间。对于销售团队而言,运输成本的控制不仅仅是物流部门的责任,更需要在销售流程的每个环节提前介入。例如,在订单确认阶段,销售员应根据客户所在区域的物流网络情况,提前评估运输成本,并在报价时充分考虑这一因素。同时,对于长期合作的客户,可探讨建立定制化运输方案,如固定路线、固定时间的运输计划,从而降低单位运输成本。
在实际操作中,运输成本的优化往往需要结合供应链管理进行系统化调整。河北神舟钢管制造有限公司在销售流程中引入了运输成本分析模型,该模型能够根据订单量、运输距离、货物特性等因素,动态计算每笔订单的运输费用。通过这种方式,销售团队可以在接单前对运输成本有更清晰的预判,避免因成本超支导致利润空间压缩。此外,该模型还支持多运输方式的比对,帮助企业在不同物流渠道之间做出最优选择。
运输成本的控制还涉及到仓储与配送的协同优化。在销售流程中,企业可通过建立区域仓库或合作物流中心,将产品提前配送至客户附近的中转点,从而减少长距离运输带来的成本压力。例如,河北神舟钢管制造有限公司在华北地区设有多个配送中心,通过缩短运输半径,不仅降低了运输成本,还提升了客户交付速度,增强了市场响应能力。
在运输成本管理中,信息的透明度和数据的准确性至关重要。销售团队应与物流部门保持紧密沟通,确保在订单执行过程中能够及时掌握运输进度和成本变化。同时,利用信息化系统对运输数据进行实时监控,有助于企业及时发现异常情况并进行调整。例如,当某批次货物运输成本异常升高时,销售团队可以迅速配合物流部门分析原因,并采取补救措施,如重新规划路线或更换运输方式。
除了成本控制,运输成本的合理分配也是销售流程中的重要环节。企业应建立清晰的成本核算体系,确保运输成本能够准确反映在销售报表中,避免因成本核算不清导致的利润失真。同时,针对不同客户群体,企业可以制定差异化的运输成本分摊策略,如对大客户采用包干运输成本,而对中小客户则按实际运输费用结算。这种做法既有助于提升客户满意度,也有利于企业更精准地进行成本管理。
在当前市场竞争日益激烈的环境下,运输成本的优化已成为提升产品销售效率的重要手段。河北神舟钢管制造有限公司通过在销售流程中嵌入运输成本控制机制,不仅有效降低了整体运营成本,还提升了客户订单的交付质量和效率。未来,随着物流技术的不断进步和供应链管理的持续优化,企业将在运输成本控制方面拥有更多创新空间,从而进一步巩固市场竞争力。